Las marcas propias ganas lugar en las góndolas argentinas
Leonardo Alaniz, director de Scentia Consulting, presentó un informe donde se muestra una participación del 14% en valor y del 17,7% en unidades en las cadenas relevadas. Son avances de 1,5 y 2 puntos porcentuales respecto del año anterior, respectivamente. Alimentos y perecederos reúnen cerca de la mitad de la facturación de marca propia en ese universo. Entre los rubros señalados aparecen atún, quesos y leches
[1].
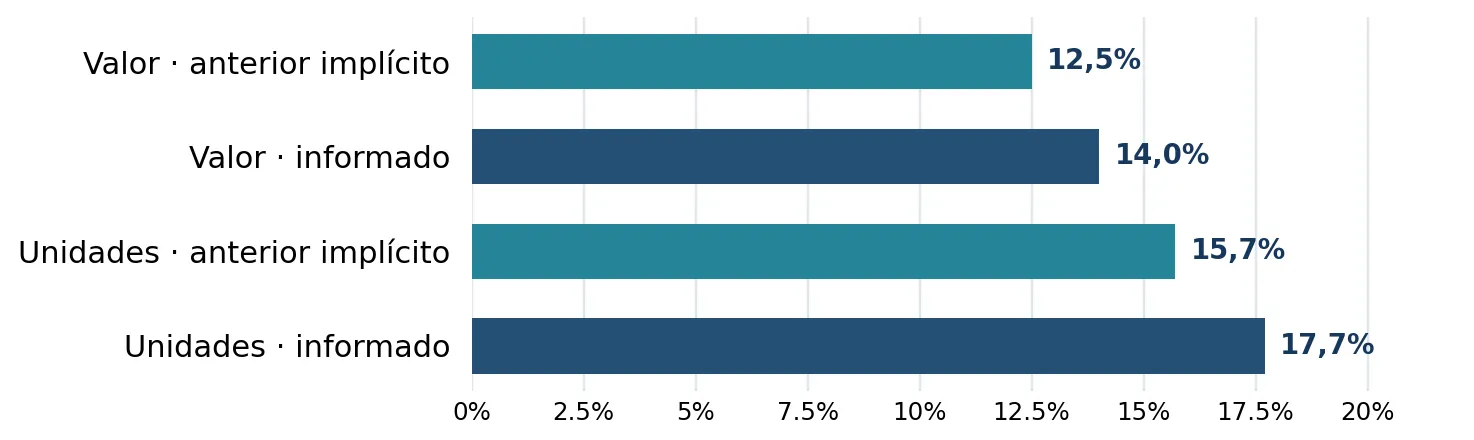
Gráfico 1. Participación en cadenas relevadas. El dato anterior se
reconstruyó restando las variaciones interanuales publicadas. La crónica
no detalla el período exacto ni publica la ficha técnica del panel.
Fuente: Scentia, vía Info Marcas Propias [1].
La diferencia de 3,7 puntos entre ventas en unidades y en pesos es
compatible con un menor ingreso medio por unidad. Parte de esa brecha
también puede explicarse por la composición del surtido y el tamaño de
los envases. Para medir ahorro, corresponde comparar productos
equivalentes por kilo, litro, metro o paño, con precios efectivos y
promociones del mismo período.
Cencosud
Argentina supera un quinto de sus ventas
| Segmento | 3T 2025 | 3T 2026 | Variación en puntos |
|---|---|---|---|
| Alimentos | 17,7% | 18,2% | +0,5 |
| No alimentos | 22,2% | 25,9% | +3,7 |
| Total | 19,2% | 20,6% | +1,4 |
Cuadro 1. Participación de marcas propias en ventas de Cencosud
Argentina. Diferencias sobre cifras publicadas y redondeadas [4].
La participación de Cencosud corresponde a una operación empresarial.
El relevamiento de Scentia cubre un conjunto de cadenas. La Encuesta de
Supermercados del INDEC aporta contexto de ventas y rubros, sin un
desglose público por titularidad de marca que permita estimar la cuota
nacional [8].
Qué mostró el Foro
Latinoamericano
El segundo Marcas Propias Latam Fórum se realizó el 10 de septiembre
de 2026 en el Goldencenter de Buenos Aires. Según GS1 Argentina y la
organización, reunió a cerca de 800 asistentes y coordinó más de 500
reuniones con más de 20 cadenas. Hubo propuestas de alimentos, limpieza,
productos de laboratorio y marcas importadas. Las reuniones registran
actividad comercial inicial. Los acuerdos cerrados requieren seguimiento
posterior [2, 3].
Federico Braun abrió el encuentro con la experiencia de La Anónima,
que trabaja con marca propia desde la década de 1980. En el panel
mayorista, Yaguar y Makro vincularon el desarrollo con la fidelización y
la exclusividad. Don Ángel contó cómo un queso cremoso con distribución
regional se convirtió en el punto de partida de un surtido más amplio
[3, 6].
Cinco experiencias
argentinas
| Operador | Experiencia | Implicancia comercial |
|---|---|---|
| La Anónima | Desarrollo sostenido en cadenas regionales. | Vincular calidad, costo y reputación de la cadena. |
| Carrefour Argentina | Su director informó 18% de penetración y mencionó productos importados con potencial de elaboración local. |
Probar diferenciación e innovación junto con el ahorro. |
| Dia Argentina | Su CEO informó unas 1.000 referencias y más de 200 pymes elaboradoras. |
Usar escala y frecuencia de compra para ampliar surtido. |
| Cencosud Argentina | 20,6% de las ventas en el tercer trimestre de 2026. | Gestionar alimentos y no alimentos con objetivos propios. |
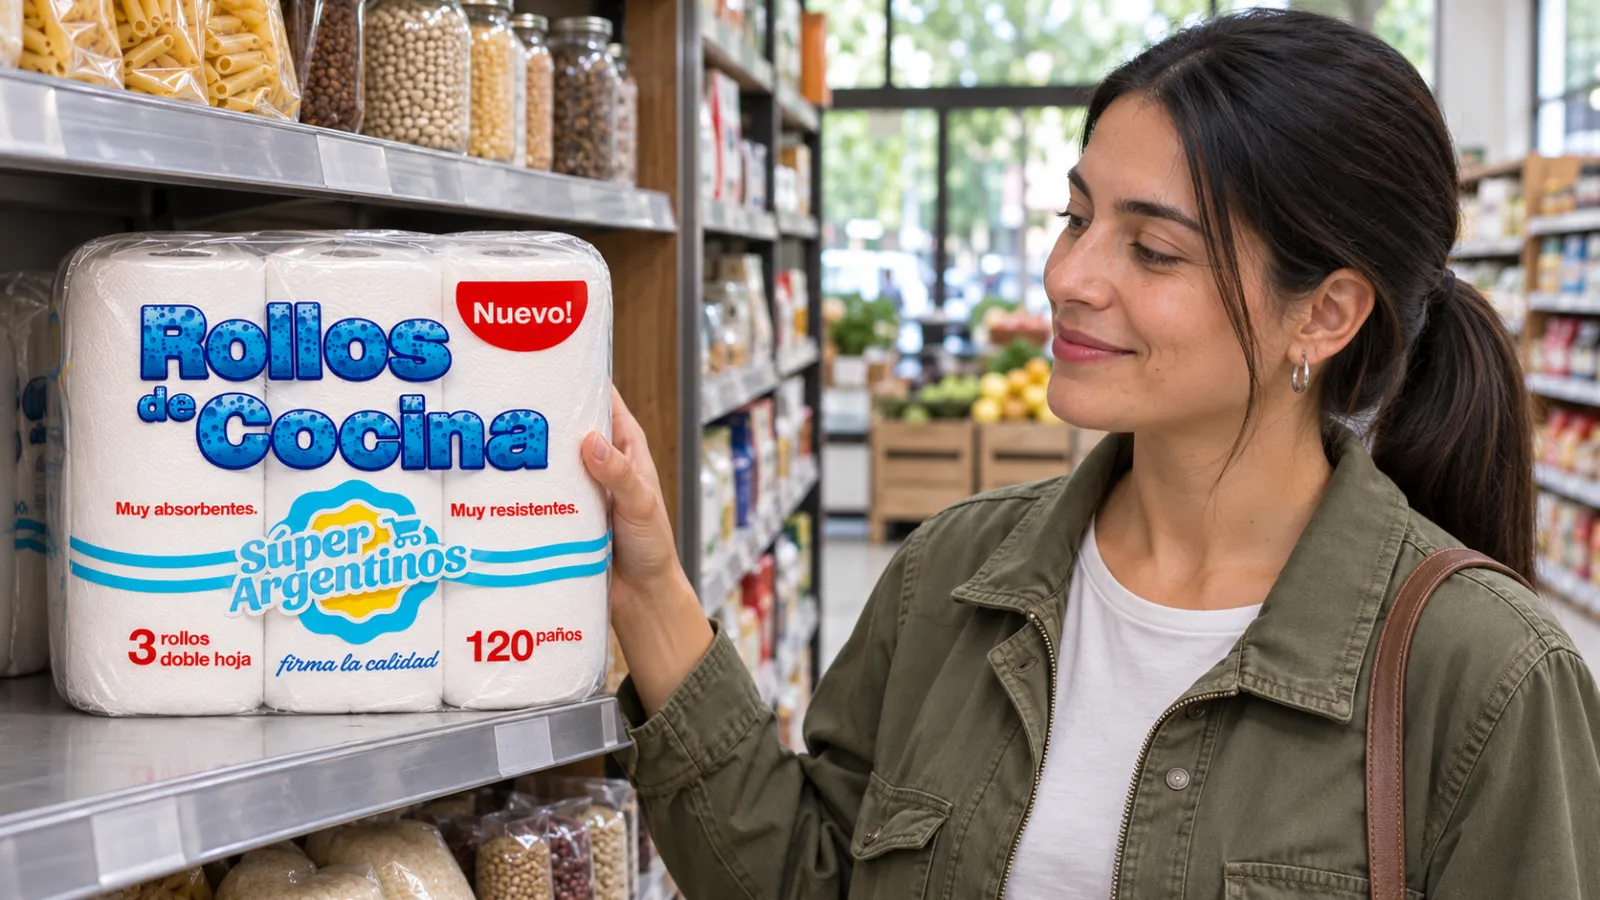
| Súper Argentinos | Rollos de cocina y papel higiénico producidos por Papelera San Andrés de Giles. | Ejemplo documentado de una marca de red en un básico del hogar. |
Cuadro 2. Declaraciones y publicaciones de cada operador o su
cobertura. Las referencias de Dia miden surtido. La cifra de Carrefour
se reproduce como penetración informada, cuya entrevista no precisa el
denominador [3–7, 12].
La experiencia mayorista amplía el alcance hacia autoservicios y
comercios independientes. El fabricante y el distribuidor necesitan
prever disponibilidad y continuidad para que el comercio pueda sostener
la oferta, incluso cuando cambia el costo de reposición.
América Latina y
los mercados internacionales
La comparación más consistente para la región proviene del reporte
trimestral de un mismo operador. Dentro de Cencosud, Argentina registró
la mayor participación de marca propia en las ventas entre las cinco
operaciones latinoamericanas listadas, con diferencias de surtido y
formato entre países [4].
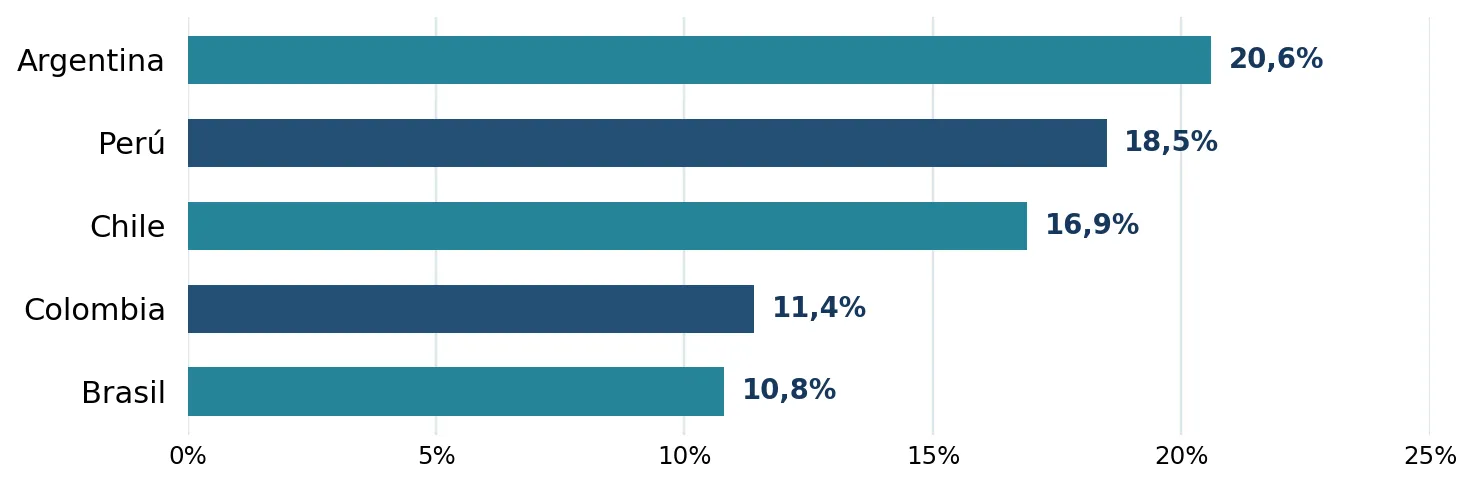
Gráfico 2. Cuota en ventas de marcas propias de Cencosud por
operación latinoamericana en el tercer trimestre de 2026. Fuente:
Cencosud [4].
Kantar describe a compradores latinoamericanos que combinan
propuestas económicas de marca propia y opciones premium. Su estudio
cubre 15 mercados y analiza elecciones de compra. Sirve para entender
estrategias de surtido y de hogares, con un universo distinto al de las
ventas reportadas por una cadena [9].
| Mercado y período | Participación | Fuente y alcance |
|---|---|---|
| Europa · 52 semanas a semana 28 de 2026 | 39,5% en valor | NielsenIQ y PLMA, 17 mercados. |
| Estados Unidos · 52 semanas a diciembre de 2025 | 21,3% en valor y 23,5% en unidades | Circana y PLMA, canales minoristas medidos. US$ 282.800 millones en ventas. |
Cuadro 3. Referencias internacionales con períodos, canastas y
coberturas diferentes [10, 11].
Europa ilustra el alcance que pueden alcanzar estas marcas en
mercados con una oferta consolidada. Estados Unidos aporta evidencia de
escala y de una cuota en unidades mayor que en dólares. Trasladar una
meta al interior argentino exige estimar demanda, logística y capacidad
industrial propias.
Modalidades y oportunidades para los mercados regionales
| Modalidad | Aplicación | Condición comercial |
|---|---|---|
| Marca de cadena | Nombre del supermercado o marca de su propiedad. | Da exclusividad y vincula la calidad con la reputación de la cadena. |
| Marca de red | Varias empresas venden una marca común bajo acuerdos de uso. | Permite sumar volumen. Requiere reglas de compras, control y gestión de reclamos. |
| Marca exclusiva y segunda marca | Un fabricante puede controlar su marca y acordar exclusividad, o vender una segunda marca con otro posicionamiento. |
La titularidad y la exclusividad se pactan por separado. |
| Desarrollo a medida | Un industrial fabrica con formulación, envase y especificaciones acordadas. |
El volumen mínimo, el plazo y la propiedad de los desarrollos condicionan el costo. |
| Fabricación o importación | Producción propia, contratación local o compra exterior. | Confrontar costo puesto en destino, continuidad y capacidad de ajustar los pedidos. |
Una misma marca puede ofrecer una línea de entrada para básicos, una
línea estándar orientada a recompra y productos premium o
especializados. En una cadena regional, la amplitud de cada línea
debería responder a su rotación y a la capacidad de mantener entregas
regulares.
La rentabilidad se mide después del costo de servir
El supermercado puede ganar diferenciación y control del surtido.
Para la pyme, el contrato puede aportar previsibilidad y utilización de
planta. Los costos de envases, ensayos, devoluciones, flete y
financiación pueden absorber el margen esperado. La concentración en un
proveedor o en un cliente también vuelve más sensible la operación a
interrupciones y cambios de condiciones.
Ejemplo hipotético, con precios y costos netos de impuestos
comparables. Si un básico de referencia vende a 100 y aporta 21 después
de costos directos, una marca propia a 90 que cuesta 60 y demanda 8 de
logística y otros costos directos aporta 22 por unidad. Si esos costos
adicionales suben de 8 a 13, su contribución baja a 17. El ejemplo
muestra por qué el margen esperado debe evaluarse junto con la rotación
y la contribución total de la categoría.
Un acuerdo con fabricantes puede prever especificaciones,
tolerancias, lotes mínimos, plazos, revisión de costos, continuidad de
abastecimiento y responsabilidades frente a defectos. El rotulado, las
autorizaciones y la identificación comercial deben revisarse según la
categoría [13, 14].
Para CAS y FASA, un relevamiento periódico voluntario por región
permitiría medir participación en pesos y unidades, surtido activo,
brecha de precios, faltantes y procedencia de fabricación. Para
comparar, cada comercio debería reportar el mismo período y alcance. Una
foto de góndola sirve para documentar presencia, mientras que las ventas
y la recompra permiten evaluar desempeño.
La evidencia disponible muestra avances en cadenas medidas y
experiencias de escala compartida, producción local y diferenciación. La
próxima pregunta para los supermercados del interior es qué categorías
pueden sostener con buen precio y reposición. Ese resultado se comprueba
en la tienda y en la relación con el fabricante.
Compra y percepción de
calidad
Una encuesta de ShopApp realizada en enero de 2026 y publicada por La
Nación en marzo aporta indicadores sobre la experiencia del consumidor.
Nueve de cada diez encuestados dijeron haber comprado alguna marca
propia en el segundo semestre de 2025. El 88% declaró estar satisfecho o
muy satisfecho con la calidad. El 60% afirmó combinar primeras marcas y
marcas propias en cada compra y el 14% dijo comprar siempre marcas
propias [15].
| Indicador de la encuesta | Resultado |
|---|---|
| Compró alguna marca propia en el segundo semestre de 2025 | 9 de cada 10 |
| Satisfecho o muy satisfecho con la calidad | 88% |
| Combina primeras marcas y marcas propias en cada compra | 60% |
| Compra siempre marcas propias | 14% |
Estos indicadores describen respuestas de consumidores y complementan
las cifras de participación en ventas de Scentia y Cencosud. Miden
conductas distintas y sus porcentajes no se suman.
La Nación Data también registró diferencias de precio entre marcas
líderes y marcas blancas o propias en categorías como vainillas,
gaseosas cola, dulce de leche y manteca. La magnitud varió por rubro
[15].
Fuentes argentinas
[1]
Exposición de Scentia en el foro · Info Marcas Propias
[2]
Balance de la jornada · GS1 Argentina
[3]
Balance de la organización · Info Marcas Propias
[4]
Resultados del tercer trimestre de 2026 · Cencosud, p. 7
[5]
Entrevista a Sergio Rocca · Trade & Retail
[6]
Panel mayorista · Info Marcas Propias
[7]
Folleto del 24 de abril de 2025 · Mercadia, p. 6
[8]
Encuesta de Supermercados · INDEC
Fuentes
internacionales y documentación de apoyo
[9]
Brand Footprint Latam 2025 · Kantar
[10]
2026 International Private Label Market Report update · PLMA y
NielsenIQ
[11]
2026 Private Label Report · PLMA y Circana
[12]
Entrevista al CEO de Dia Argentina · PRESENTE RSE
[13]
Rotulado de alimentos envasados · ANMAT
[14]
Estándar de gestión de GTIN · GS1
Información
institucional sobre la red Súper Argentinos · CAS y FASA
Programa y materiales
de cierre del foro · Organización
[15] La Nación. El avance de las marcas propias, 14 de marzo de 2026.
Encuesta ShopApp y relevamiento de La Nación Data.
[16] INPI. Registro, renovación y aranceles vigentes.